資本市場×グリーンの指定/環境情報化
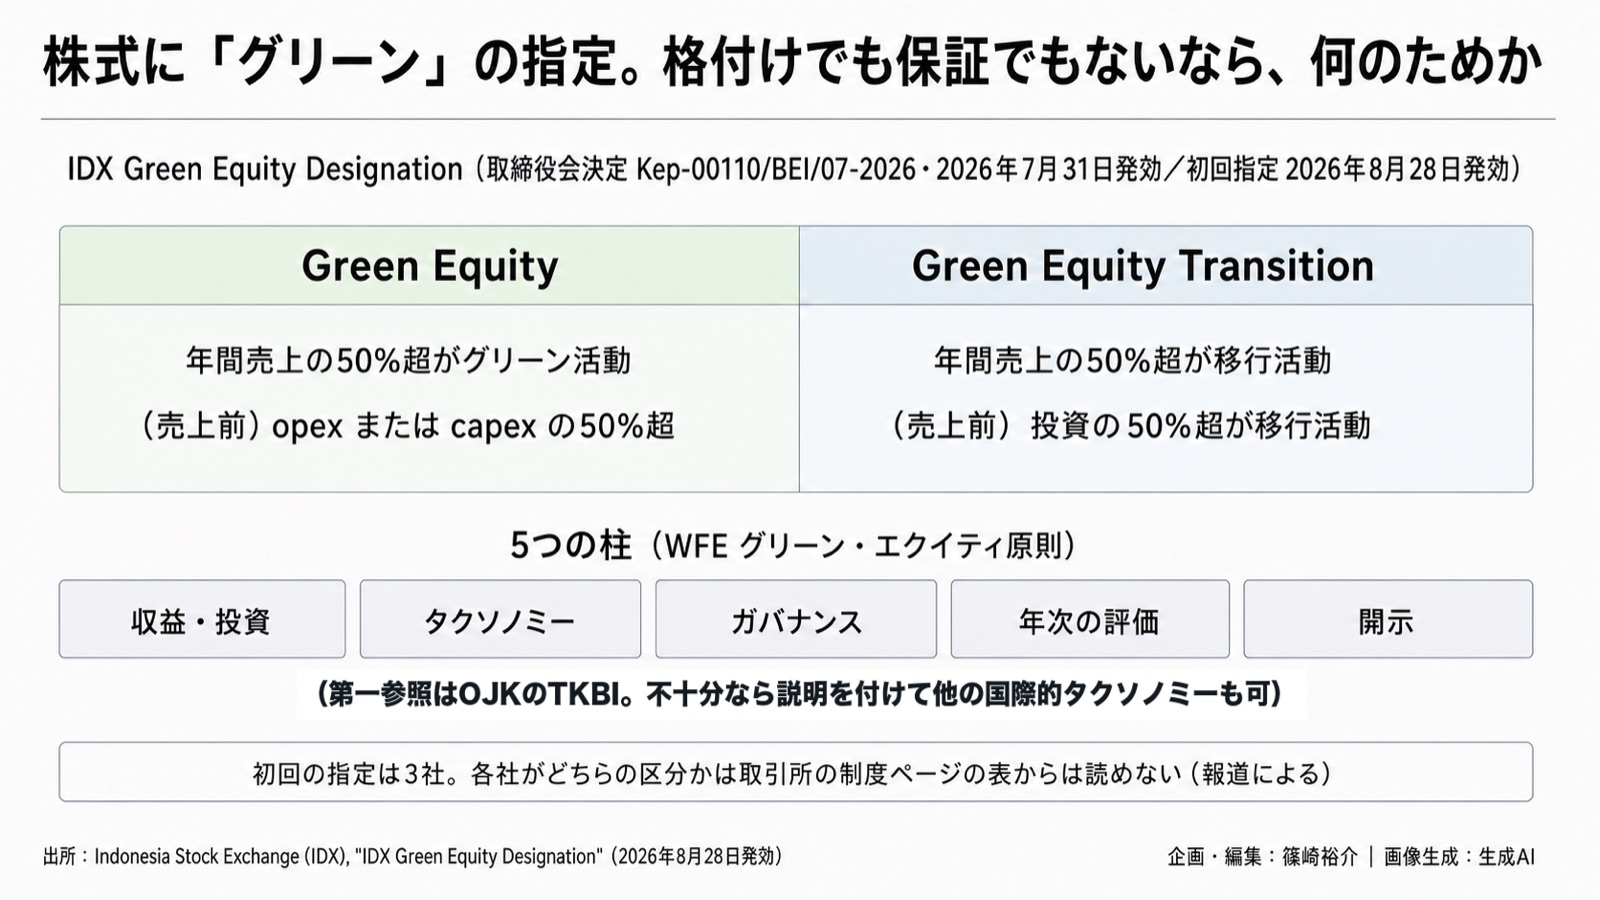
インドネシア証券取引所が8月28日から、上場株式に「グリーン」の指定を付ける仕組みを始めました。
商品に貼る環境表示の話ではありません。銘柄そのものに指定が付きます。ただし取引所は、この指定は格付けでも投資推奨でもなく、財務パフォーマンスや収益率、投資リスクの保証でもない、と明記しています。
では、何のための指定なのか。制度文書の目的にはこう書かれています。サステナブル投資を選好する投資家に信頼できる透明性を提供し、グリーンウォッシュのリスクを減らし、資本の流れをサステナブルな経済活動へ再配分することを支える。
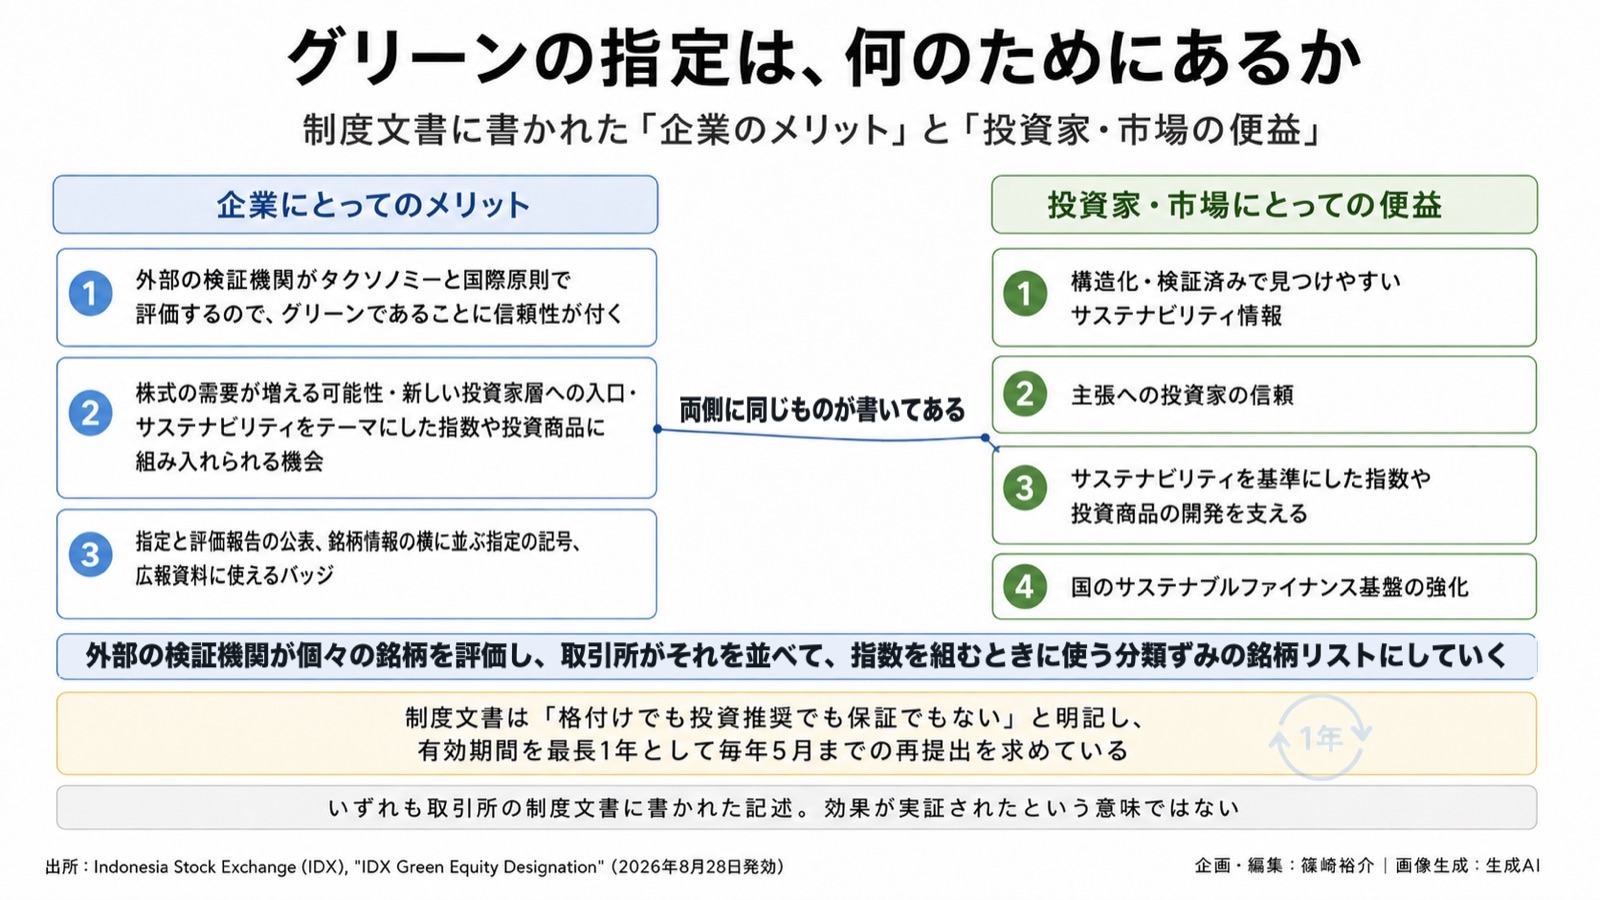
企業側のメリットとして挙げられているのは、株価でも資金調達コストでもありませんでした。
・外部の検証機関がタクソノミーと国際原則に照らして評価するので、グリーンであることに信頼性が付く
・株式の需要が増える可能性があり、新しい投資家層への入口ができる。そして、サステナビリティをテーマにした指数や投資商品に組み入れられる機会が生まれる
・指定と評価報告が取引所のサイトに公表され、銘柄情報の横に指定の記号が並び、企業の広報資材に使えるバッジが提供される
そして投資家と市場にとっての便益にも、同じことが書かれていました。サステナビリティを基準にした指数や投資商品の開発を支える、と。
両側から同じものを指しているのを見て、この制度が何を作ろうとしているのかが見えた気がしました。外部の検証機関が個々の銘柄を評価し、その結果を取引所が並べていく。できあがるのは、指数や投資商品を組むときに使える、分類ずみの銘柄リストです。個別の銘柄に「良い会社です」と点を付けるのではなく、「探している投資家から見つかる状態にします」ということ。
そう読むと、格付けではないと明記していることも、有効期間を最長1年に切っていることも、私には筋が通って見えます。制度文書がそう説明しているわけではないので、ここは私の読みですが。
基準は世界取引所連合のグリーン・エクイティ原則で、年間売上の50%超がグリーンな活動なら「Green Equity」、移行に当たる活動なら「Green Equity Transition」。まだ売上が立っていない企業は、営業費用または設備投資の50%超で判定します。何がグリーンかの物差しは、第一には金融当局が出したインドネシアの持続可能金融タクソノミー。それで足りない場合は、説明を付けたうえで他の国際的なタクソノミーも使えます。
有効期間は最長1年。翌年の7月までで、取引所は毎年7月初めにリストを更新します。企業は原則として毎年5月までに、最新の監査済み財務諸表に基づく自己評価と外部レビューの結果を出し直さなければなりません(年次報告書の提出期限から2か月以内という代替の期限もあります)。
リストは毎年洗い替えるものなので、載り続けたければ毎年費用をかけて証明し直す。企業にとって軽い負担ではないはずです。それでも申請するかどうかは、その指数や投資商品の側にどれだけ資金が集まるかで決まるのだと思います。制度が先にでき、資金が後から来るのか、来ないのか。
検証のやり方については、制度文書にこう書かれていました。外部の検証機関は、グリーン債やサステナビリティ債のレビューに使うのと同じ枠組みを適用する。債券の側で積み上がってきた検証の作法を、株式の分類にも持ってきています。
日本では、この種の第三者検証は債券の側で積み上がってきました。株式にどう当てるかは、これからの論点なのだと思います。
🔗 制度の中身(インドネシア証券取引所):
https://sustainability.idx.co.id/investment/green-equity-designation
🔗 開始の報道(2026年8月28日):
https://en.antaranews.com/news/428897/indonesia-bourse-launches-green-equity-designation