銀行のリスク管理×自然/環境情報化
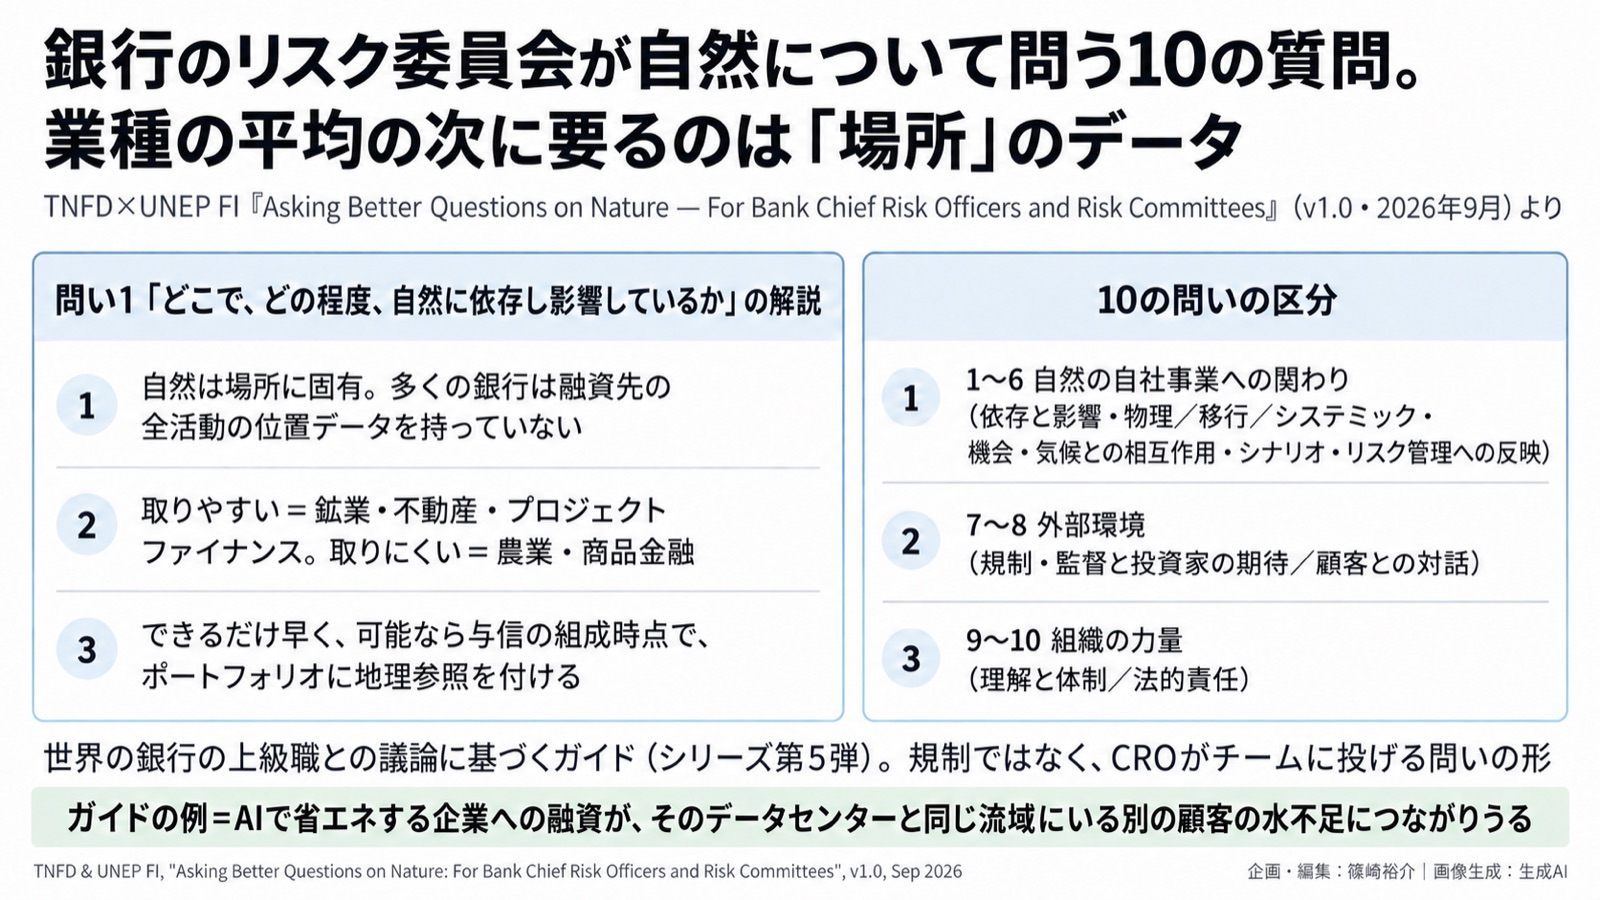
銀行が自然に関するリスクを見るとき、業種ごとの平均で当たりをつけた次に要るのは「どこで」のデータで、それはできるだけ早く、可能なら与信の組成の時点から取っておくのがよい。TNFD(自然関連財務情報開示タスクフォース)とUNEP FI(国連環境計画 金融イニシアティブ)が2026年9月に出した、銀行のチーフリスクオフィサー(CRO)とリスク委員会向けのガイド『Asking Better Questions on Nature』に、そう読める一節があります。
ガイドは、CROが自分のチームに投げるべき10の問いを並べたものです。10問は、自然が自社の事業にどう関わるか(1〜6)、規制と顧客という外部環境(7〜8)、組織の力量(9〜10)の3つに分かれます。最初の問いは「融資・投資・トレーディング・資金調達のポートフォリオは、どこで、どの程度、自然に依存し、影響しているか」。
その解説で、私が実務的だと思ったのは次の3点です。
・自然は場所に固有で、ロンドン中心部とボルネオ中心部では生物多様性がまったく違う。だから依存と影響も場所に固有で、多くの銀行は融資先の全活動の位置データを持っていない
・鉱業の操業地は無料・有料のデータで把握しやすく、農業は把握しにくい。不動産やプロジェクトファイナンスは取りやすく、穀物や金属の取引につける商品金融は取りにくい
・対策は「できるだけ早く、可能なら与信の組成(融資の条件を組み立てる段階)で、ポートフォリオに地理参照(どこにあるかの位置情報)を付ける」。地域のデータベンダーや国のデータベースも使える
業種の平均から始めてよい、ともガイドは書いています。事例のバークレイズは、鉱業と欧州電力のポートフォリオを、業種ごとの自然への依存と影響を見る無料ツールENCOREの評価から始めました。そのうえで太陽光については、集光型ではなくパネル主体だという自社の実態を踏まえ、ENCOREでは「非常に高い」とされる水利用の評価を外しています。平均で当たりをつけ、場所と技術で補正する、という順番です。
もう1つ、気候と自然の相互作用の問いには、こんなトレードオフの例が載っています。ある企業がAIでエネルギー使用を最適化するのに融資すると、その最適化を支えるデータセンターと同じ流域にいる別の顧客が水不足になりうる。同じ銀行の2つの顧客が、1つの流域でつながっている、という例です。
自然に関する情報を意思決定に使える形にすることを、私は環境情報化と呼んでいます。銀行の場合、それは開示の書式より先に、融資先の「場所」をどこまで持っているか、という話から始まるのかもしれません。場所が分かれば、同じ流域に顧客が何社いるか、水ストレスの高い場所に融資がどれだけ集まっているか、という問いに答える材料になります。
🔗 TNFD(ガイドの公開ページ): https://tnfd.global/publication/for-bank-chief-risk-officers-and-risk-committees/
🔗 UNEP FI(同ガイド・公開ウェビナーの録画): https://www.unepfi.org/industries/banking/asking-better-questions-on-nature-for-bank-chief-risk-officers-and-risk-committees/