自然関連開示×市場の成熟度/環境情報化
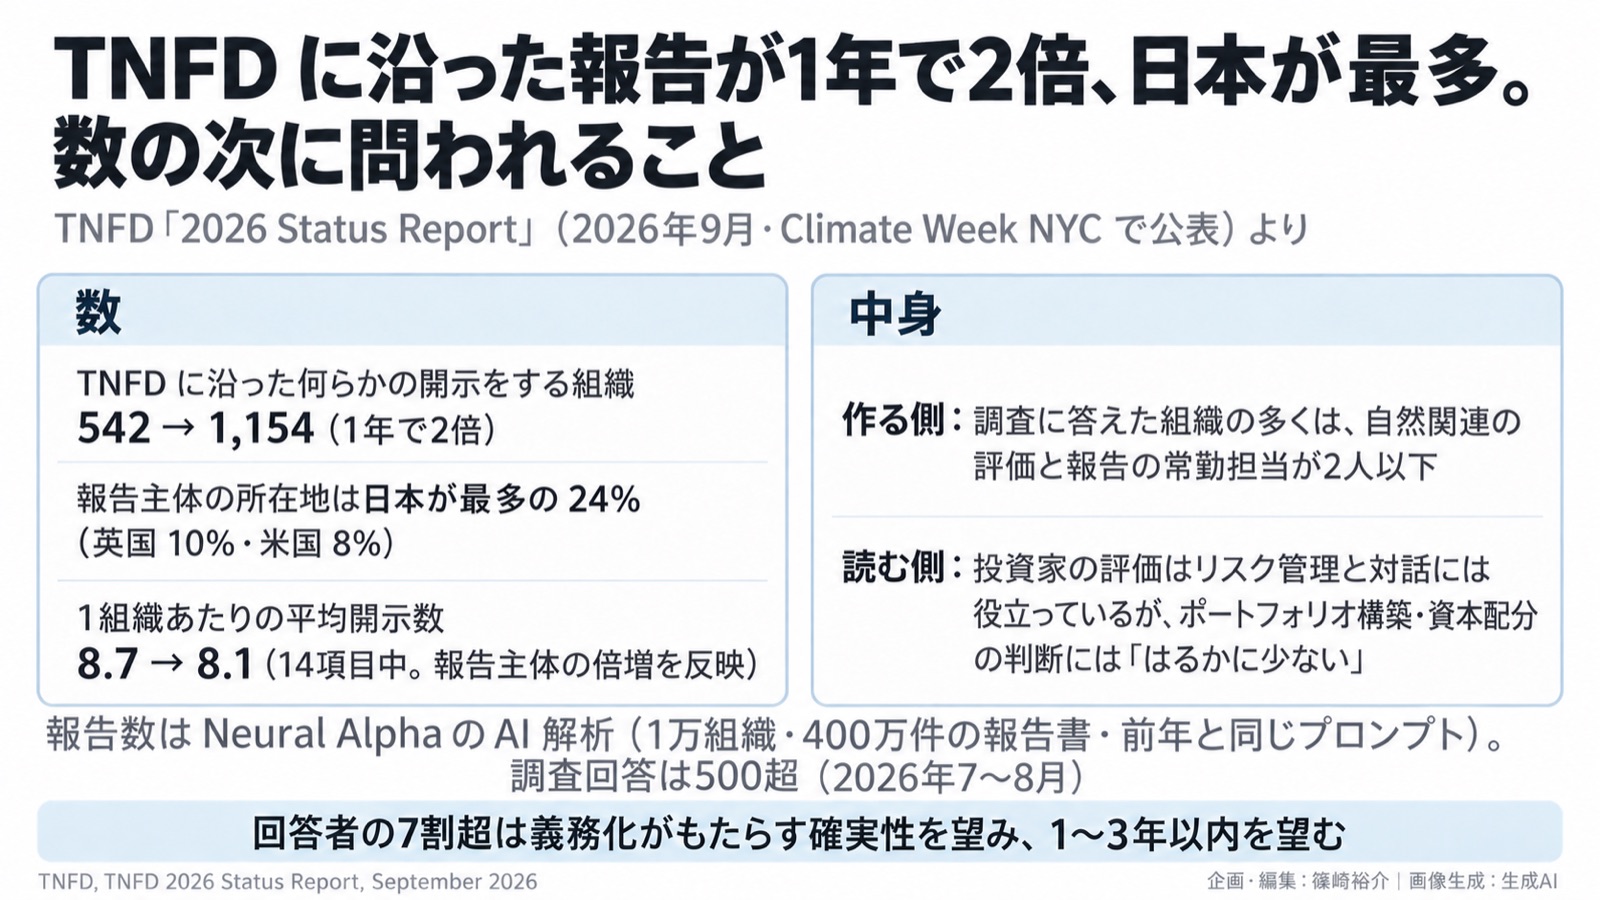
TNFD(自然関連財務情報開示タスクフォース。企業や金融機関が自然への依存と影響を開示するための国際的な枠組み)が2026年9月、2回目のステータスレポートを出しました。TNFD提言に沿った何らかの開示をしている組織は1,154。1年前の542から2倍です。報告主体の所在地でみると日本が24%で最多、英国10%、米国8%と続きます。
数が増えたことより、私が気になったのは、同じ報告書が書いている2つのことです。
・作る側:調査に答えた組織の多くは、自然関連の評価と報告にあたる常勤の担当が2人以下
・読む側:投資家の自然関連の評価は、リスク管理や投資先との対話には役立っているが、ポートフォリオ構築や資本配分の判断に使われることは「はるかに少ない」
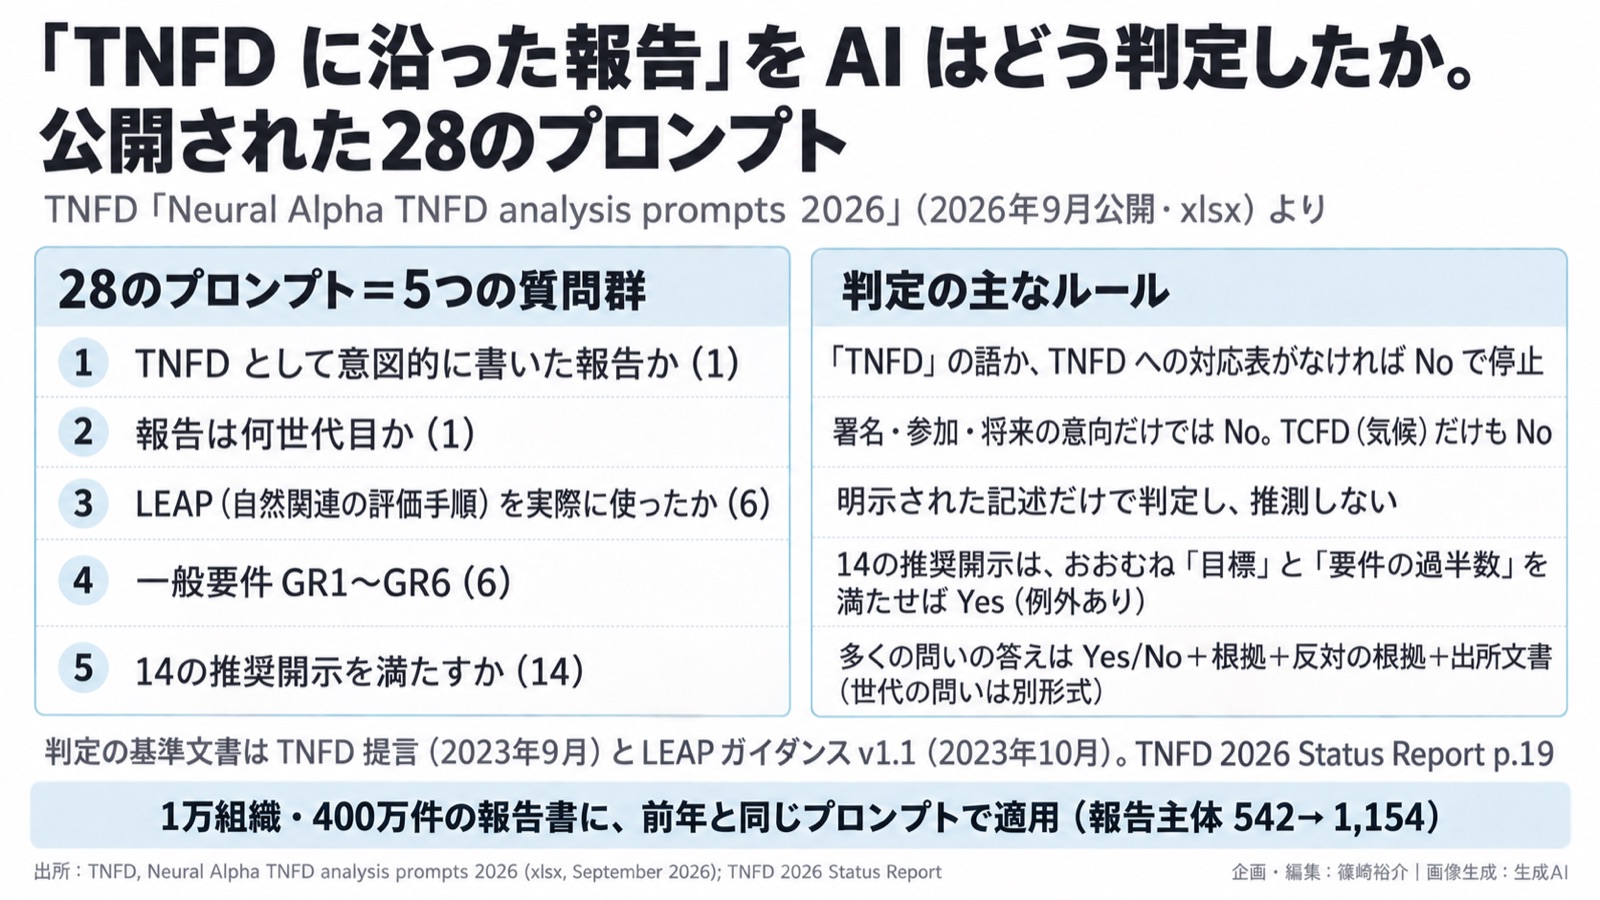
つまり、報告の数は2倍になったのに、作る側は少人数で、読む側はまだ投資判断に使い切れていない。1組織あたりの平均開示数が14項目中8.7から8.1へ下がったのも、報告主体が前年比で倍増したことを反映したものだと報告書は説明しています。報告数はAIで400万件の報告書を解析して数えたもので、前年と同じ指示文(プロンプト)を使っています。
回答者の7割超は、義務化がもたらす確実性を望み、1〜3年以内の導入を望んでいます。義務化が近づくほど、少人数で毎年回せる形に自然関連の情報を整えておくことが、開示の質を分けるように思います。日本が最多である以上、その整え方の実例も日本から出てくるはずで、そこに関心があります。
指標については、TNFDが推奨する指標(自然への依存と、自然への影響を測るもの)は、投資家にとって概ね意思決定に使え、報告する側にも概ね作れると受け止められている一方、一部の汚染関連の指標は報告が難しいと受け止められている、という記述もあります。何を測る基盤から整えるかの手がかりになりそうです。
報告書の序文は、自然のレジリエンスを、社会と経済のレジリエンスを支えるインフラの層として扱うには何が要るか、と問うています。少人数でも毎年回り、投資判断に届く情報の整え方は、その問いへの実務側の答えの一つになると思っています。
🔗 TNFD 2026 Status Report(PDF・2026年9月): https://tnfd.global/wp-content/uploads/2026/09/TNFD-2026-Status-Report-2026_WEB.pdf
🔗 概要ページ(要点と手法): https://tnfd.global/publication/tnfd-2026-status-report/