保険×山火事×土地利用/気候適応
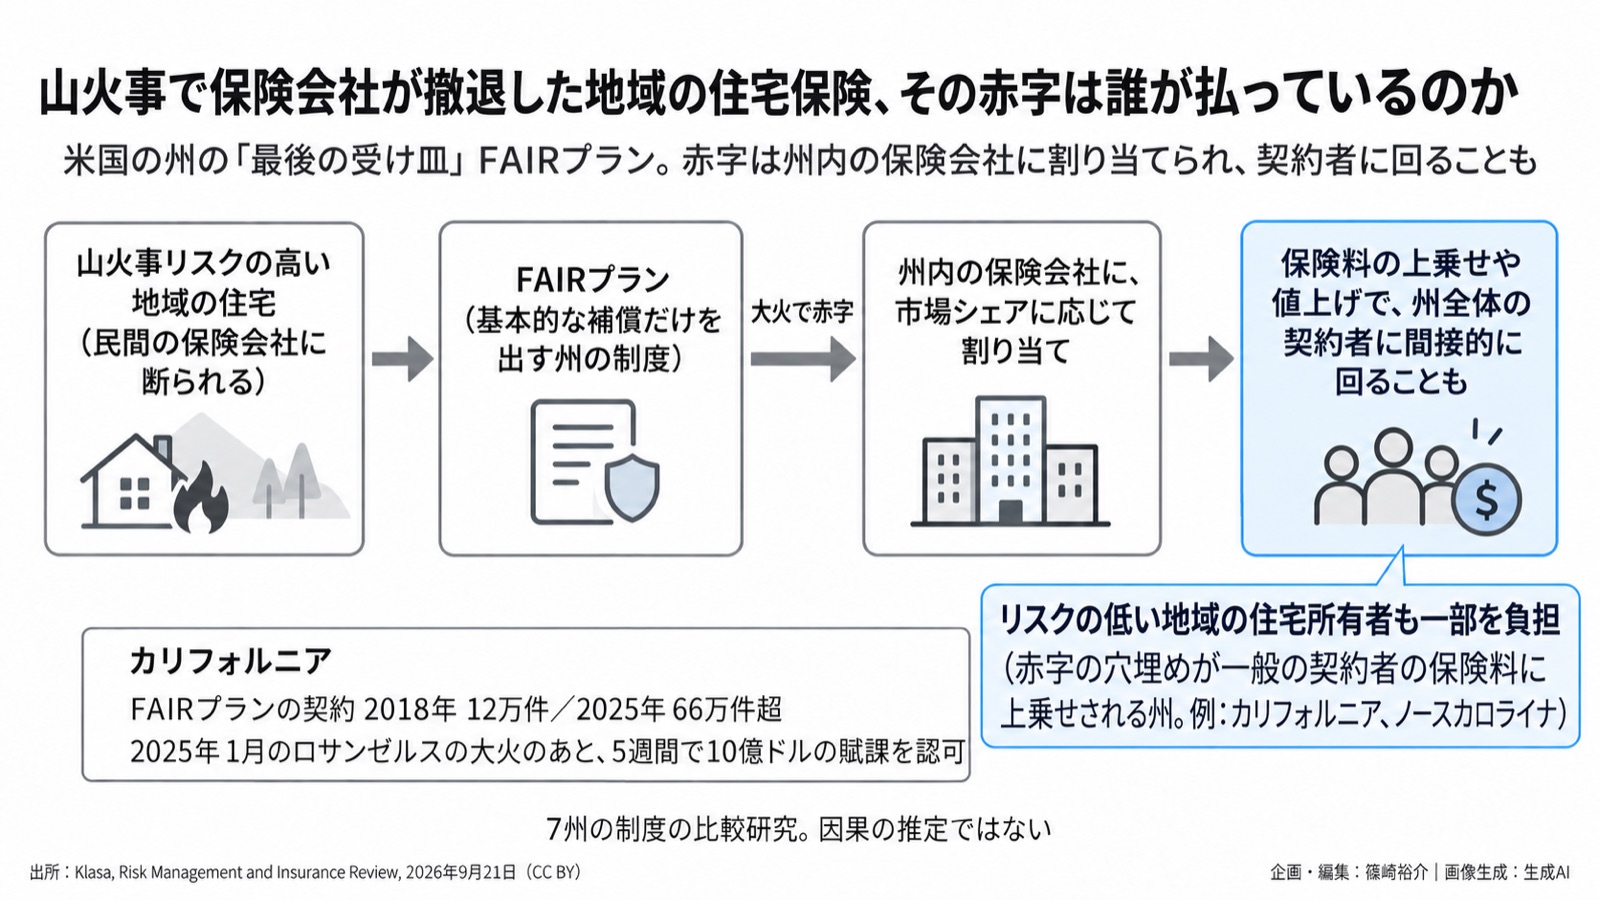
米国で山火事リスクの高い地域から民間の保険会社が撤退すると、その家の保険は州の制度が引き受け、赤字は州全体の契約者に回ることがある。2026年9月21日に保険学の学術誌『Risk Management and Insurance Review』に掲載された論文は、この仕組みを「見えない相互補助」と呼んでいます。
対象は、FAIRプランと呼ばれる制度です。民間の保険会社に断られた住宅に基本的な補償を出す、州ごとの「最後の受け皿」で、赤字が出ると、州内の保険会社に市場シェアに応じて割り当てられます。その費用は、保険料の上乗せや値上げを通じて、州全体の契約者に間接的に回ることもあります。
カリフォルニアでは、FAIRプランの契約が2018年の12万件から、2025年には66万件を超えました。2025年1月のロサンゼルスの大火のあと、州は5週間のうちに10億ドルの賦課を認めています。
著者はカリフォルニアやコロラドなど7州の制度を比べ、次のように書いています。
・カリフォルニアやノースカロライナのように、赤字の穴埋めが一般の契約者の保険料に上乗せされる州では、山火事リスクの低い地域の住宅所有者も、森林と市街地が接する地域の赤字の一部を負担している
・場所ごとのリスクの違いが保険料に表れにくくなり、対策や移転を促す価格のシグナルが弱まりうる
・2020年から2026年の州の法改正は、受け皿の拡大や事後の財政手当てが中心で、減災を促す仕組みより優先されてきた
気になったのは、山火事保険が手に入りにくくなる理由を、リスクデータの不足ではなく、資本の余力(大きな損失に耐えられるだけの資本があるか)と規制(リスクに見合った保険料を州が認めるか)の制約だと書いている点でした。山火事の損害は同じ地域で一度に大きく出るので、個々の家のリスクを細かく測れても、引き受けられる量は増えにくいという説明です。
著者は、森林と市街地が接する地域から住民が離れている形跡はなく、代わりにFAIRプランへ移っていると指摘しています。
住民がその場所に住み続けるのなら、リスクそのものを下げる道もあります。2026年7月に参加した保険のフォーラムでは、カリフォルニア州のタホ・ドナーで、地域が計画的に森林を管理してリスクそのものを下げ、その効果を保険のモデルに反映させた事例が紹介されていました。森林管理がなければ、そもそも保険が引き受けられなかった地域だそうです。
論文は、赤字を州全体に広く配る設計が、減災を促す価格のシグナルを弱めうると書いていました。誰がどの段階で損失を負担するかという制度の設計は、こうしたリスクを下げる取り組みが選ばれやすいかどうかまで左右しているように見えます。
🔗 論文(Risk Management and Insurance Review・オープンアクセス): https://doi.org/10.1111/rmir.70048