保険×衛星データ/環境情報化
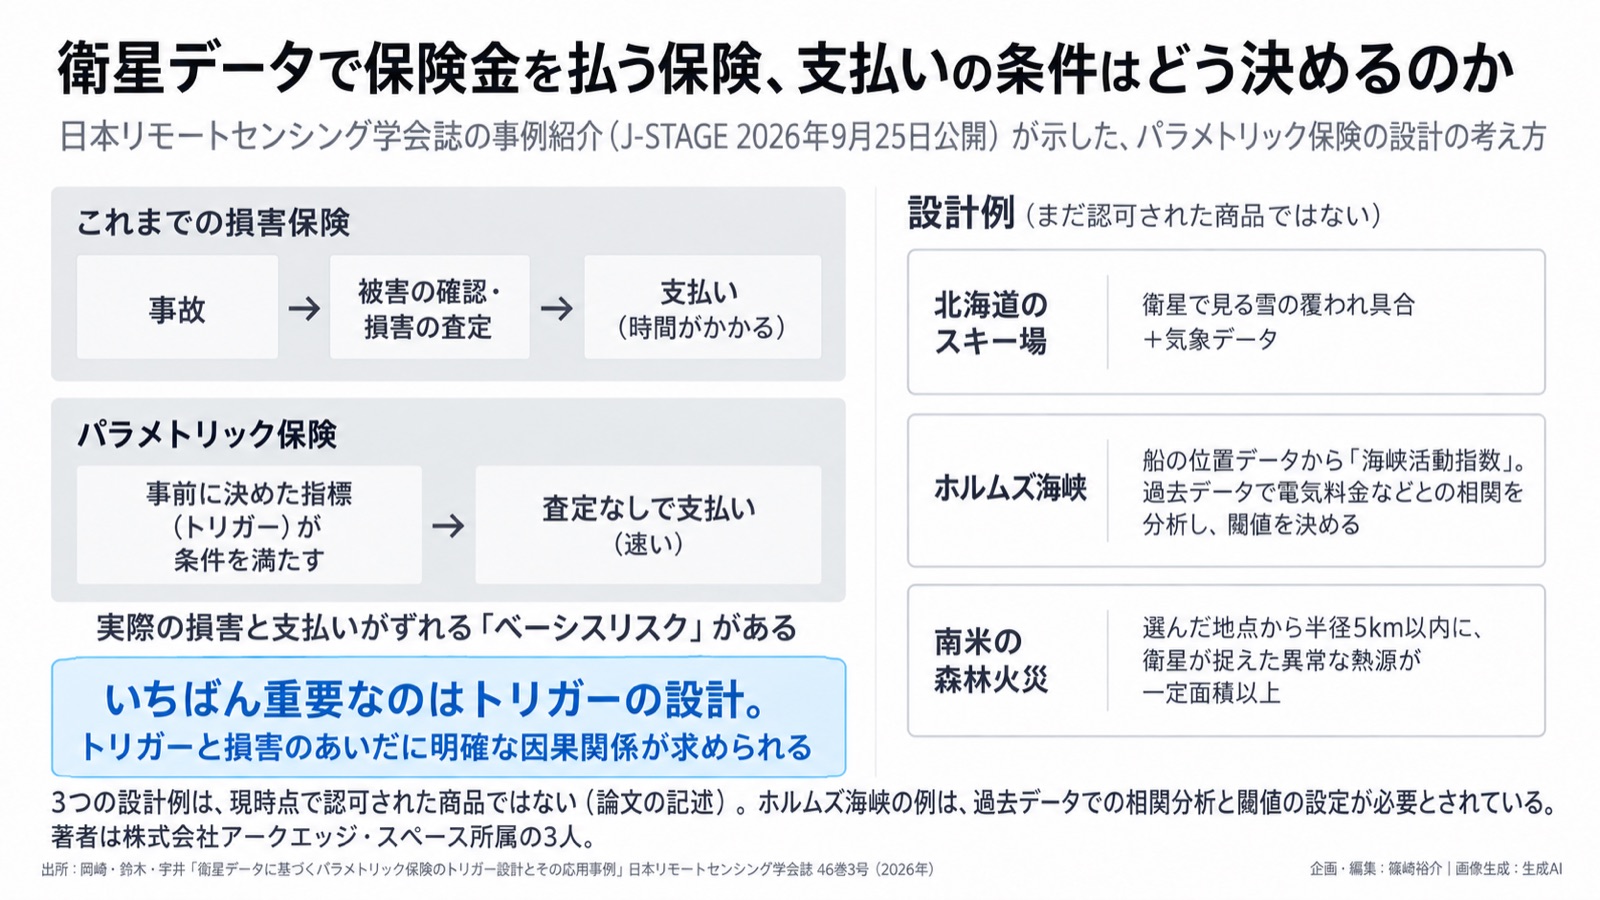
衛星データを使って、被害の査定なしに保険金を払う保険では、何が一番大事になるのか。日本リモートセンシング学会誌の事例紹介(J-STAGEで2026年9月25日公開)は、それを「トリガーの設計」、つまり支払いの条件と実際の損害のあいだに明確な因果関係を示せるかどうかだ、と書いています。著者は株式会社アークエッジ・スペース所属の3人です。
パラメトリック保険は、あらかじめ決めた指標(トリガー)が条件を満たせば、損害額の査定を経ずに保険金を払う仕組みです。速く払える一方で、実際の損害と支払いがずれる「ベーシスリスク」があります。監督当局の認可では、保険金と損害額の関係を根拠に基づいて合理的に説明できることが重要になる、と論文は書いています。
これまでのトリガーは、風速計や水位計といった地上の観測が中心でした。観測地点が限られ、機器の故障や移設もありうる。衛星データは広い範囲を同じ条件で継続して測れるので、トリガーの客観性や再現性に向いている、という整理です。例として、JAXAの衛星全球降水マップ(GSMaP)を使ったタイでの天候指数保険などが挙がっています。
そのうえで、まだ認可された商品ではない設計例が3つ示されています。
・北海道のスキー場:衛星で見る雪の覆われ具合と、欧州中期予報センターの気象データを組み合わせる
・ホルムズ海峡:燃料や電気代の急な上昇で資金繰りが苦しくなる中小企業などを想定し、船の位置を知らせる装置(AIS)のデータで「海峡活動指数」をつくる。ただし、過去データで指数とエネルギー価格(例えば電気料金)の相関を分析し、閾値を決める必要がある
・南米の森林火災:契約者が選んだ地点から半径5km以内で、衛星が捉えた異常な熱源が一定の面積以上になったら払う
論文は、少額の損害はトリガーに基づく定額給付ですばやく払い、一定額以上だけを個別に査定する組み合わせも、実務的に合理的な選択肢になりうる、とまとめています。
自然のデータを、お金が動く条件に変える。そのときに問われるのは、データの細かさそのものより、「この指標が動いたら、この損害が起きている」と言える関係を過去のデータで示せるかどうかなのだと思います。環境情報化の実装は、こういう具体的な設計の場面から進んでいくのかもしれません。
🔗 論文(J-STAGE): https://www.jstage.jst.go.jp/article/rssj/46/3/46_46.272/_article/-char/ja/