開示制度×日本企業/自然への影響の範囲
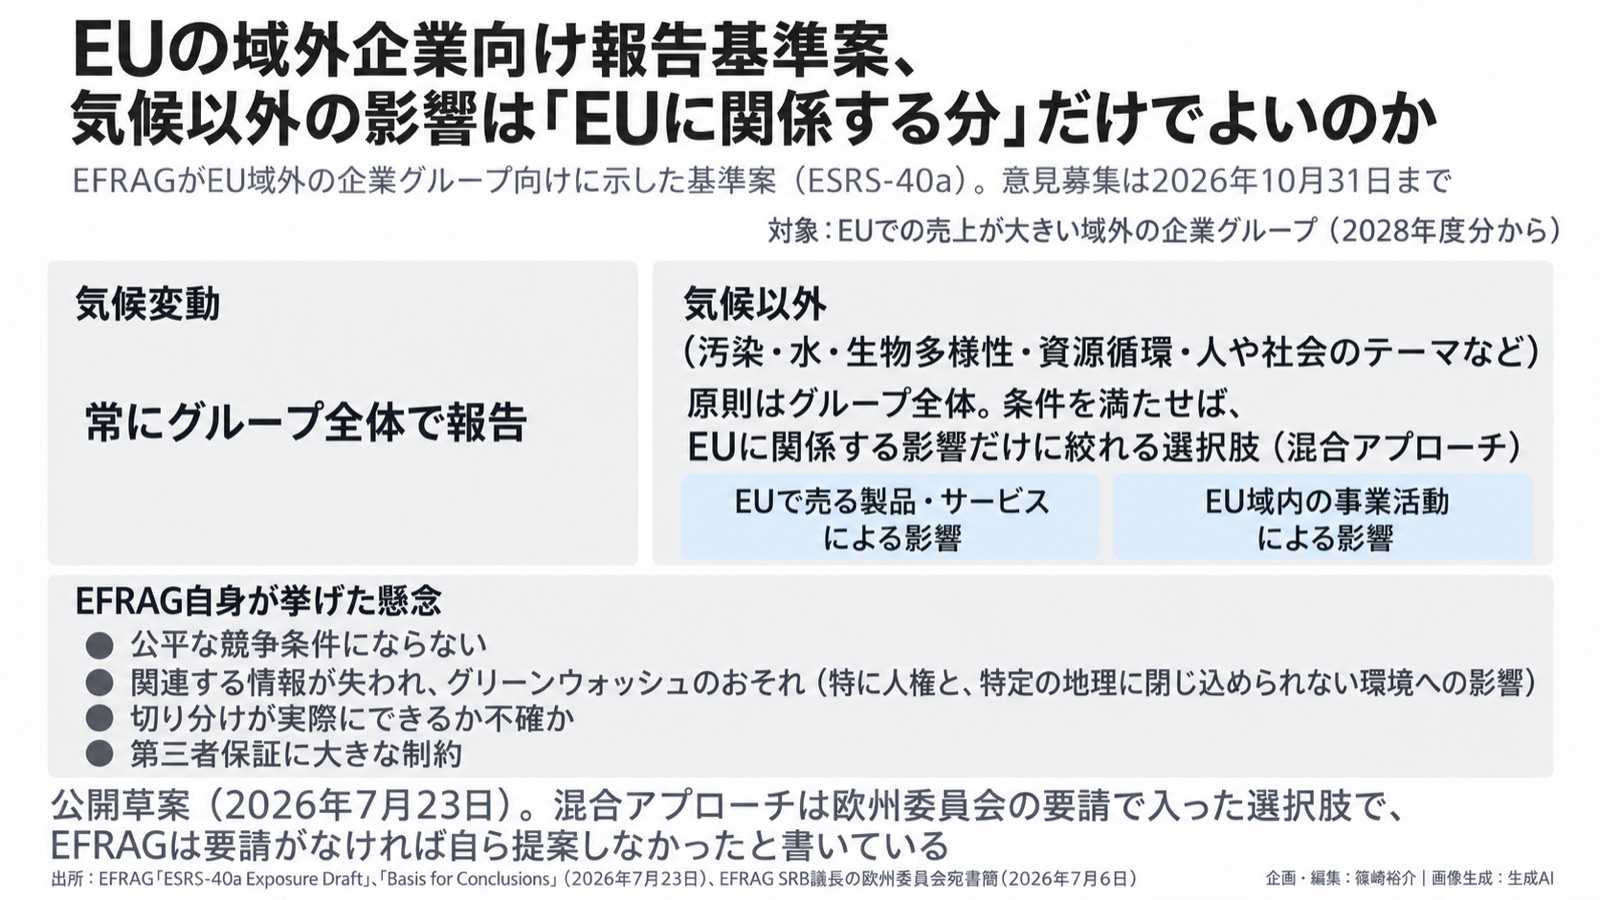
EUで大きな売上がある日本企業のグループも対象になりうる、サステナビリティ報告の基準案(ESRS-40a)の意見募集が、10月31日に締め切られます。EFRAG(欧州財務報告諮問グループ)が7月23日に公開したものです。
この案には、気候変動だけは常にグループ全体で報告し、それ以外のテーマ(汚染・水・生物多様性・資源循環、人や社会のテーマなど)は、条件を満たせば「EUに関係する影響」だけに絞って報告できる、という選択肢が入っています。案の中では「混合アプローチ」と呼ばれています。EUに関係する影響とは、EUで売る製品・サービスによる影響と、EU域内の事業活動による影響です。
目を引いたのは、基準をつくったEFRAG自身の書き方です。結論の根拠(Basis for Conclusions)には、混合アプローチは欧州委員会の要請で入れたもので、要請がなければ理事会が自ら提案することはなかった、とあります。懸念として挙げているのは、次のような点です。
・EUの企業と域外の企業のあいだで、公平な競争条件にならない
・関連する情報が失われ、グリーンウォッシュのおそれがある。特に人権への影響と、特定の地理に閉じ込められない環境への影響
・EUに関係する影響を切り分けられるか、実際にできるかが不確か
・第三者保証に大きな制約が出る
対象になるのは、EUの規制市場に上場していない域外の企業で、EU域内の純売上高が2期連続で4億5,000万ユーロを超え、かつ前の事業年度にEU域内の子会社か支店の売上が2億ユーロを超える企業グループです。2028年度分から報告し、最初の公表は2029年です。
川の流域や調達地の生態系への影響は、EUとの取引の線とは別の地図の上で起きます。気候は世界全体で数え、自然はEUとの関係で切る。同じ報告書の中に地図が2枚あってよいのか、を問う意見募集になっているのだと思います。意見を出せるのは10月31日までです。
🔗 EFRAG ESRS-40a 公開草案と意見募集: https://www.efrag.org/en/projects/esrs-for-certain-noneu-undertakings-in-accordance-with-article-40a-of-the-accounting
🔗 EFRAG理事会議長の欧州委員会宛書簡(7月6日): https://www.efrag.org/sites/default/files/media/document/2026-07/Letter%20EFRAG%20SRB%20Chair_EC_26-07-06.pdf