気候開示×適応・レジリエンス
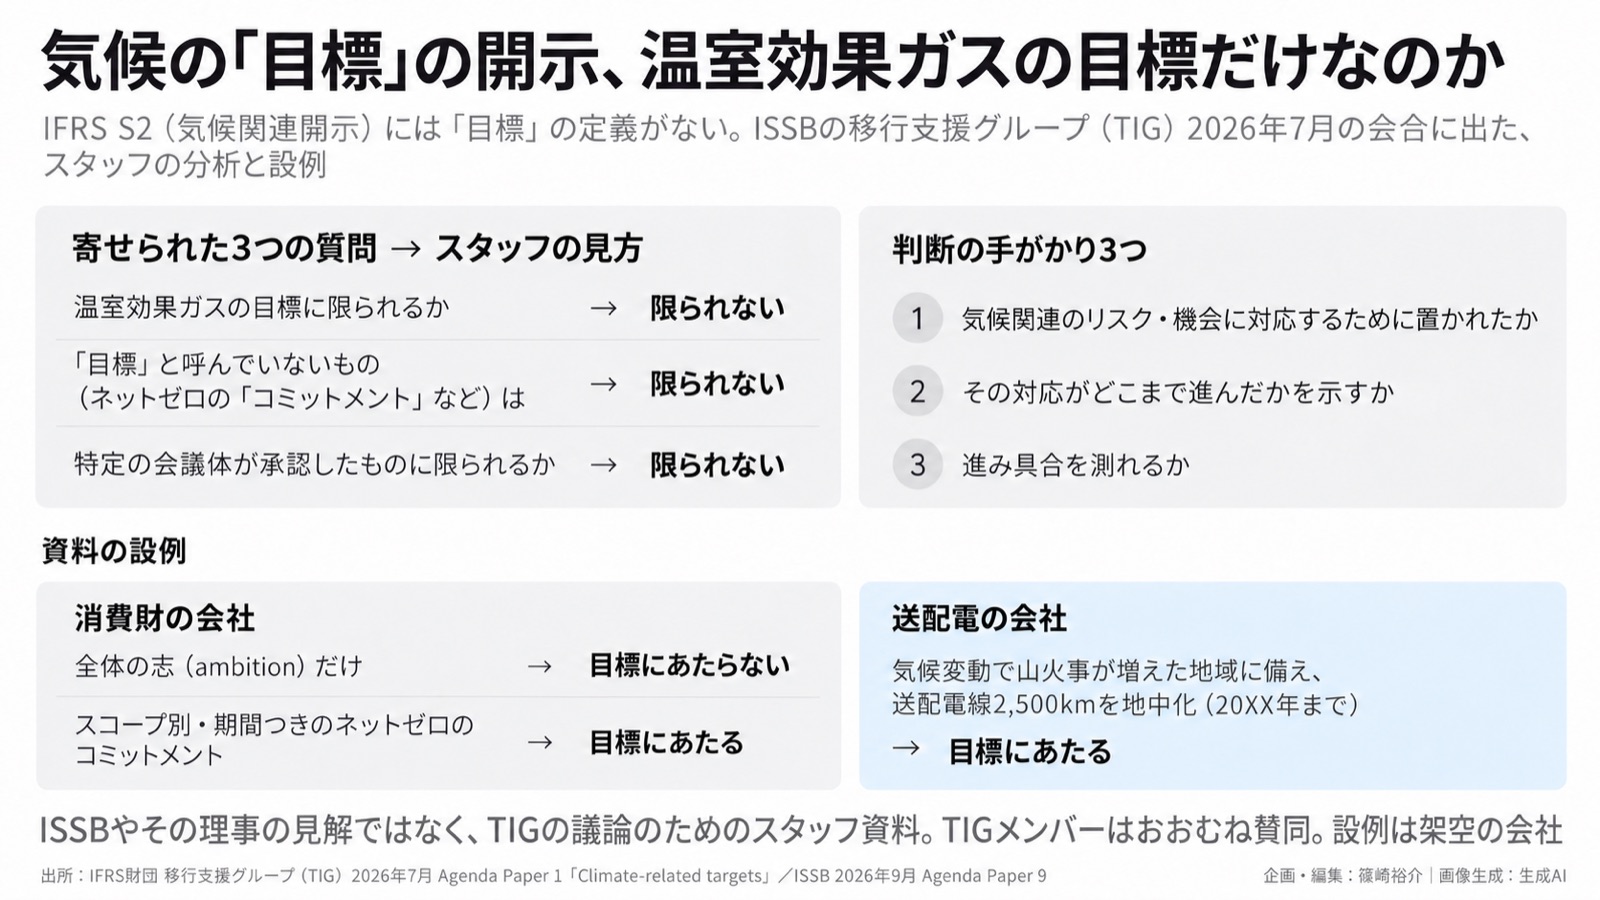
「気候関連の目標」と聞くと、まず温室効果ガスの削減目標を思い浮かべます。ISSB基準の適用上の疑問を公開の場で話し合う移行支援グループ(TIG)で、この「目標」の範囲が取り上げられていました。
IFRS S2(気候関連開示)には、「目標」の定義がありません。寄せられた質問は3つです。
・温室効果ガスの目標に限られるのか
・「目標」と呼んでいないもの、たとえばネットゼロの「コミットメント」も入るのか
・取締役会など、特定の会議体が承認したものに限られるのか
7月23日の会合に出たスタッフの分析は、3つとも「限られない」でした。メンバーもおおむね賛同し、その要約が9月のISSBの会議に報告されています。
では何で判断するのか。スタッフが挙げたのは次の3点です。
・気候関連のリスクや機会に対応するために置かれたものか
・そのリスクや機会への対応がどこまで進んだかを示すか
・進み具合を測れるか
「目標」「コミットメント」「方針」といった呼び名では決まらない、という整理です。承認の有無は、その情報が重要かどうかを考える材料にはなる、としています。
資料には設例が2つ付いていて、2つ目が送配電の会社の話でした。気候変動で山火事が増えた地域に送配電網を持つ会社が、送配電線2,500kmを地中化する目標を置く(期限は設例上「20XX年」)。これを、IFRS S2の気候関連の目標にあたると判断する例になっています。
温室効果ガスを減らす目標だけでなく、気候の影響に備える目標、つまり設備のレジリエンスを高める目標も、開示でいう「目標」に入りうる、ということです。
日本のSSBJ基準もISSB基準をもとにつくられているので、同じ問いはいずれ日本の開示でも出てくると思います。社内で「計画」や「方針」と呼んでいる設備の移設や更新、水の確保といった備えが、開示の対象になりうる。物理的なリスクへの備えを、削減目標と同じ棚で、測れる形で説明できるか。開示の書き方というより、経営計画の書き方の問題なのだと思いました。
なお、この資料はISSBやその理事の見解を示すものではなく、TIGでの議論のためのスタッフの資料です。
🔗 TIG 2026年7月 Agenda Paper 1「Climate-related targets」: https://www.ifrs.org/content/dam/ifrs/meetings/2026/july/tig/ap1-climate-related-targets.pdf
🔗 ISSB 2026年9月 Agenda Paper 9(TIG会合の要約): https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/issb/ap9-summary-tig-ifrs-s1-s2-july-2026-meeting.pdf