自然関連開示×林業/環境情報化
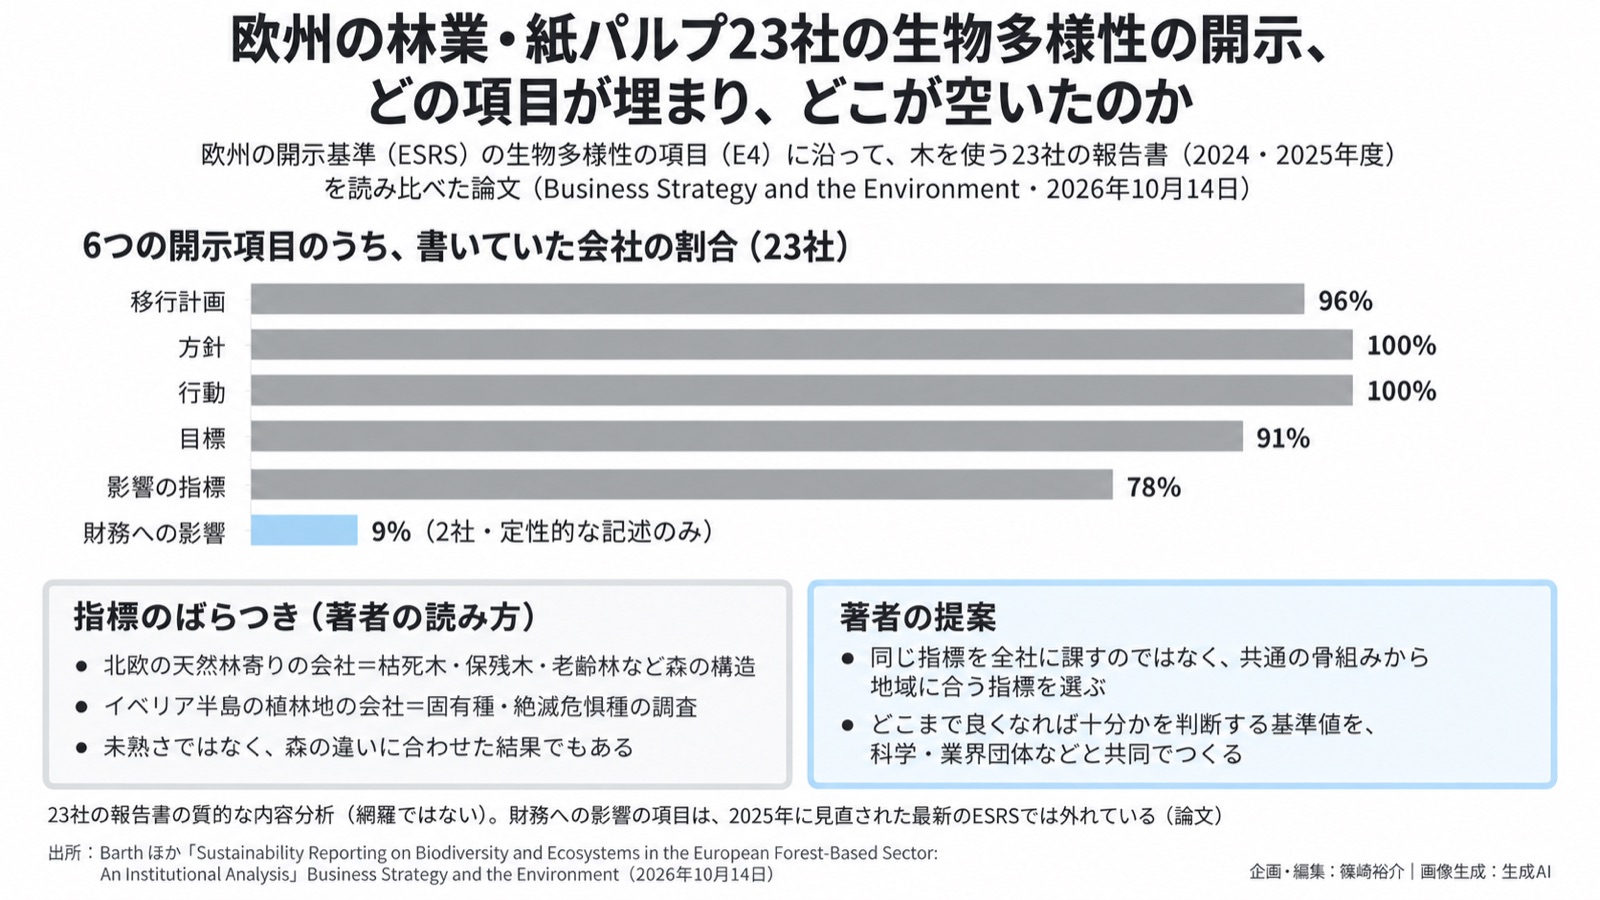
欧州の企業の開示基準(ESRS)には、生物多様性について何を書くかを定めた項目があります。この項目に沿って、林業・紙パルプ・包装・建材など、木を使う欧州の23社が2024・2025年度の報告書に何を書いたかを読み比べた論文が、10月14日に出ました(Business Strategy and the Environment)。
いちばん差がはっきりしていたのは、どの項目が埋まり、どこが空いたかです。
・移行計画・方針・行動は、ほぼ全社が書いていた(96〜100%)。目標は91%、影響の指標は78%
・生物多様性に関わるリスクが財務に与える影響を書いたのは、23社のうち2社だけ。それも定性的な記述で、生物多様性が失われると、長い目で見て原料の木材が手に入りにくく、高くなりうる、という内容でした
著者は、財務への影響が空いていたことを、単純な開示の抜けとは見ていません。この項目は、2025年に見直された最新のESRSでは外れています。そのうえで、リスクは移行計画の中で認識されているのに、それを金額に直す方法や基盤がまだ育っていないことの表れだと書いています。
もう1つ、著者の読み方で大事だと思ったのは、指標のばらつきの扱いです。北欧の天然林寄りの会社は枯死木や保残木、老齢林といった森の構造の指標を出し、イベリア半島の植林地の会社は固有種や絶滅危惧種の調査を出していた。著者はこれを報告の未熟さとみなさず、森の違いに合わせた結果でもあるとしています。そのうえで、同じ指標を全社に課すのではなく、共通の骨組みから地域に合う指標を選べるようにすること、どこまで良くなれば十分かを判断する基準値を、科学者や業界団体などと一緒につくることを提案しています。
23社の質的な分析で、林業に関わる業種に限った結果です。それでも、自然関連の開示は、書く項目をそろえる段階から、何をどこまで測れば十分かの物差しをそろえる段階に入っているのだと思います。そして物差しは、開示の担当だけでは決められず、著者が挙げるように科学者や業界団体など、測り方をつくる側と一緒に整えていくものなのだと思います。
10月22日には、ISSBが自然関連の開示の公開草案を公表する予定です。企業に自然関連の情報をどう求めるのか、この論文が指摘した財務への影響や基準値の扱いも含めて、見ていきたいと思います。
🔗 論文(Business Strategy and the Environment・2026年10月14日): https://doi.org/10.1002/bse.71680
🔗 ISSB 自然関連の開示の公開草案のローンチ(10月22日・ウェビナーの案内): https://www.ifrs.org/news-and-events/news/2026/10/cop17-issb-nature-related-disclosures-consultation/